数币达·励付(LIFT)与CBETS赋能航运结算:警惕冒名项目诈骗和高收益资金盘
据原文披露,数币达·励付(LIFT)依托CBETS开展航运贸易定向支付与智能合约结算。反诈提示:凡借“数字人民币2.0”、智能合约或官方平台名义要求金、收取会员费并承诺保本高收益者,应警惕冒充官方项目类诈骗,停止付款并核实渠道。
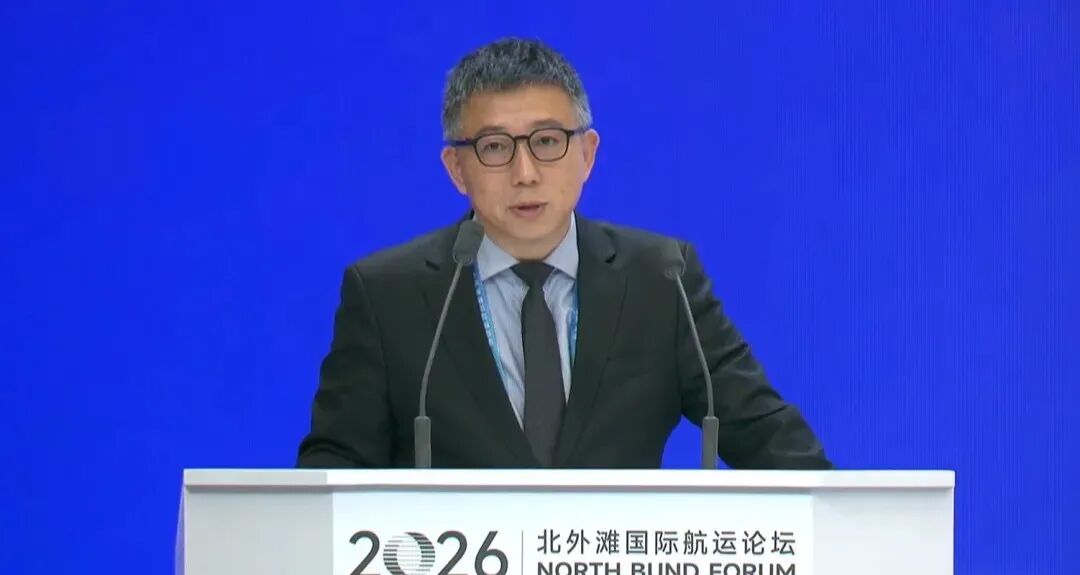
海运费、提单、舱单、发票,本是外贸经营者再熟悉不过的业务材料。可当这些专业名词与“数字人民币2.0”“智能合约”“官方跨境通道”组合起来,再被包装成投资机会时,复杂的技术话语就可能遮住最基本的风险判断。 必须先厘清一件事:据原文披露,数币达·励付(LIFT)、CBETS和mBridge被介绍为数字人民币航运结算、贸易融资及跨境支付基础设施,原文没有将它们描述为骗局,也没有披露任何相关涉案金额或违法结论。本文警示的重点,是有人冒用正规项目名称实施诈骗,或者借数字人民币热点虚构高收益机会的风险,而不是给正规业务贴上骗局标签。 在2026北外滩国际航运论坛上,人民银行数字货币研究所所长穆长春详细解释了数字人民币与航运贸易融合的实践。据原文披露,这项实践的起点,是让资金支付不再完全依赖人工传递纸质单据,而是尝试让订单、物流、提单和付款条件形成可以核验、可以执行的业务链路。 数字人民币在这一过程中发生的重要变化,是从“现金型”向“存款型”演进。据原文披露,自2026年1月1日起,实名钱包中的数字人民币由商业银行作为直接负债人,并按照活期存款逻辑计付利息。支付利息只是改革产生的副产品,其更深层的方向,是让数字人民币能够进一步嵌入贷款、融资、跨境结算和智能合约等场景。 这一机制尤其值得反诈人群注意。“钱包余额可以计息”,不等于“存在一个靠数字人民币 guaranteed high return 的官方投资项目”。计息来自存款型负债安排,与骗子所谓“智能合约保本增值”“投入后自动产生高收益”并不是一回事。凡是把两种概念故意混在一起,都应首先被视为高风险信号。 原文称,“数币达·励付(LIFT)”于其报道所述的“今年9月”上线,已经组织境内外商业银行开展进口融资定向支付、出口融资订单支付等真实业务验证。这里的关键词是“贸易”“融资”“定向支付”和“业务验证”,而不是吸收社会公众资金、售卖投资份额或承诺固定回报。 CBETS则是上述业务的重要底座。据原文披露,CBETS是数字人民币国际运营中心运行的跨境结算综合服务平台,承担信息流、数据流和单据流融合的功能。过去,订单可能保存在企业系统里,提单在船公司系统里,物流轨迹在货代系统里,资金又在银行系统里,各方需要反复人工核对。现在,各类数据可以在合规框架下相互核验。 智能合约在其中承担的角色,是把合同中的约定转化为可执行条件。船是否按约定离港,电子提单状态是否正确,货物是否到港,付款条件是否触发,都可以成为系统核验的内容。条件满足后,支付指令才可能按照合约执行,而不是上传几张材料后就自动放款、返款或计息。 原文还举出了一笔进口设备业务的例子:银行根据真实订单提供数字人民币融资,资金不进入企业负责人私人账户,而是在智能合约约束下定向支付给境外出口商。境外银行按照条件托管电子提单,货物到港、销售回款后,合约再执行相应扣款和偿付。这说明正规业务的重点始终是真实贸易、专款定向和可追踪闭环。 对于货主和中小外贸企业而言,数字人民币与电子提单结合,还可能盘活在途资产。据原文披露,电子提单需要做到单一、完整、不可复制、持有人唯一,物流状态也可以实时查询。单证权利清晰、质押依法设立后,数字人民币融资放款与结算可以同步完成,从而缩短货物在途期间的现金周转时间。 但穆长春特别强调了业务边界:这不是系统自动放贷,更不是无需审查的闭眼融资。订单、提单、物流和权仍须核验,风险仍须评估,合规要求也没有因为智能合约而消失。任何声称“无需真实货物、无需物流证明,只要提供材料就能自动获得高额融资”的说法,都与原文披露的正规流程明显不符。 跨境领域同样需要冷静看待。原文披露,CBETS支持与各货币当局支付系统、法定数字货币系统互联,境外金融机构可以直接接入,提供全天候的链上链下智能支付;人民银行参与建设的mBridge,则采用多边央行数字货币桥架构,强调平等治理和数据本地化。 这些进展并不意味着数字人民币已经替代SWIFT,也不意味着资金可以绕开外汇管理、反洗钱和反恐怖融资要求。按照原文披露的原则,跨境数字货币应用必须坚持无损、合规、互通,并尊重各国货币主权。因此,凡是宣称相关平台可以“绕过监管”“无限跨境”“不受汇率和反洗钱限制”的说法,都应与官方披露的风险边界认真对照。 对普通用户来说,数字人民币升级带来的变化相对具体。实名钱包余额可能按照活期逻辑计息,小微商户未来可能获得更便利的收款、对账和小额授信服务,进口商品从运输单据到清关付款的链路也可能更加清晰、可追溯。数字人民币依然不会替消费者承担商品质量风险,更不会替企业消除汇率风险、海外买家拖欠和贸易亏损。 正是这些边界,决定了判断真假项目不能只看名字。骗子可能截取“数币达·励付(LIFT)”“CBETS”“mBridge”或“数字人民币2.0”等正规概念,制造官方项目、内部通道或智能合约的假象。名称出现得越多、收益承诺得越夸张,越需要通过官方公开渠道核验其真实业务范围,而不是依据群聊截图、短视频口播或个人转账记录作决定。 第一类需要警惕的是冒充官方项目类诈骗。此类风险的典型特征,是把正规平台的名称包装成普通投资者也能加入的“赚钱入口”,再以会员费、保证金、解冻费或所谓项目额度为由要求转账。原文披露的LIFT业务是银行参与的真实贸易定向支付,CBETS是跨境结算服务平台,二者都没有被描述成公开吸收投资资金或售卖会员资格的理财产品。 第二类是高收益资金盘借数字人民币概念进行包装。数字人民币存款型钱包计息,是金融负债关系中的制度安排;骗局所称的“每日固定回报”“智能合约自动滚存”“本金和收益全部锁定”,则是投资推介。两者性质完全不同。判断时不能因为对方使用了央行、航运、数字人民币或智能合约等正规词汇,就降低对高额回报承诺的警惕。 第三类是虚假贸易背景与智能合约包装类诈骗。正规业务要核验订单、提单、物流状态、付款条件和质押权属,跨境业务还要满足外汇管理及反洗钱要求。如果有人声称付款条件根本不用核验,或者要求资金转入与合同无关的账户、个人账户,再以“系统自动处理”为由阻止人工复核,就应立即停止付款并重新核实交易对手