Bitroot公链反诈警示:白皮书10万TPS与浏览器0.55 TPS之间,藏着资金盘预期管理的利润空间
Bitroot公链以“并行EVM+AI-Native Layer 1”为叙事,白皮书宣称100,000+ TPS,但据原文披露其浏览器实时TPS仅0.55,主网尚未上线。
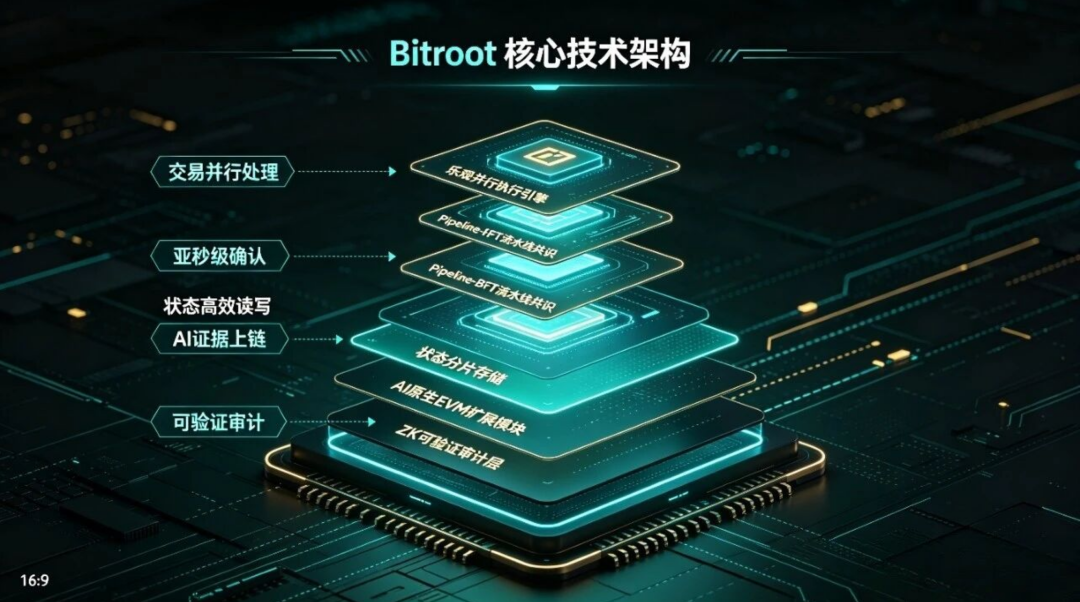
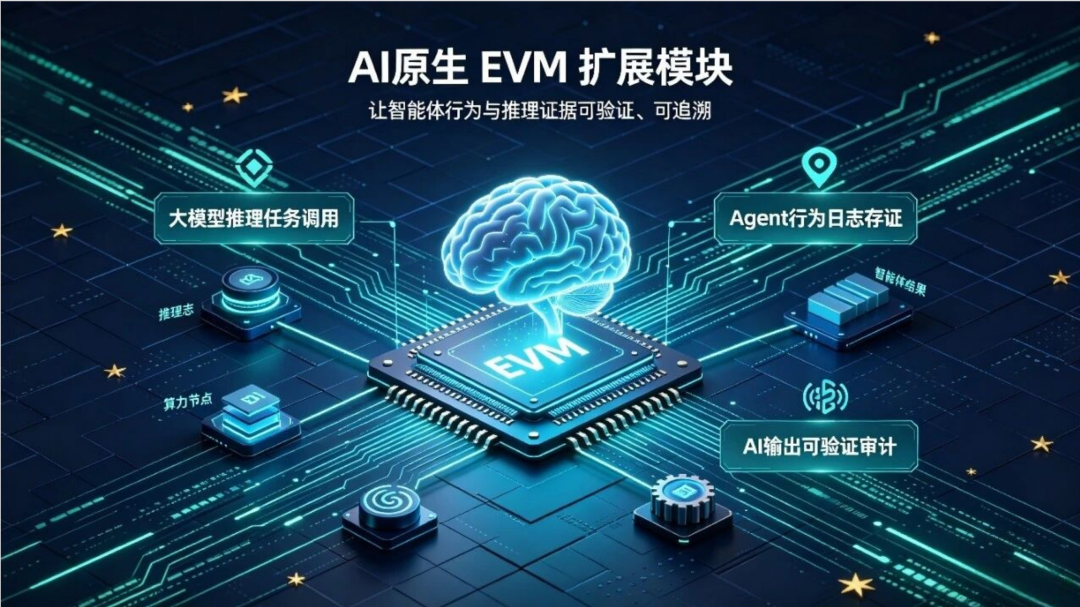
Bitroot公链对外自称是一条“并行EVM + AI-Native”的Layer 1,官方定义里写满了执行层、兼容层、AI层、节点层、叙事层的完整包装:乐观并发控制跑EVM交易,号称100,000+ TPS、0.3秒最终性;100% EVM字节码兼容,Hardhat、Foundry、Remix、MetaMask切个网络就能用;合约可直接调用推理接口,用ZK做“AI决策可验证审计”;Validator出块,Compute Node供GPU,BRT同时承担gas、质押、LSD和任务激励;AI Agent、机器经济、RWA、分布式推理一次性打包。这套话术踩中了2026年AI加链上执行的热点,选题本身没错,但选题正确不等于项目可靠,更不等于普通用户应该把真金白银押进去。 最关键的反差藏在官方浏览器BRTSCAN的实时数据里。据原文披露,2026年10月中旬该浏览器显示总交易约240万笔、活跃钱包约21.6万、24小时交易约3.4万、当前TPS 0.55、平均gas约0.00007美元。白皮书写的是100,000+ TPS,浏览器实时跑的是0.55 TPS,两者相差五个数量级。原文对此的解读一针见血:实验室里的吞吐量是架构承诺,区块浏览器里的TPS是当下需求,两者中间的落差就是“公链预期管理”的利润空间。换言之,白皮书上的性能参数不是给开发者看的,是给二级市场买家看的。 更值得警惕的是主网状态。原文明确写道,Bitroot“主网未上线”,实时TPS是个位数零点几,测试网交易里有多少是脚本、有多少是人类、有多少是任务平台刷的,外部很难拆。这意味着当前所有链上数据都发生在测试环境,测试网地址和交易量可以通过激励任务批量制造。30万+测试网地址、1亿+ BRT质押、90+生态伙伴、50位大使,这些数字堆在一起确实热闹,但原文提醒得很清楚:团队懂怎么把未上线包装成正在进行时,会做开发者关系、会做全球活动、会发测试网任务,本身是一种能力,但这种能力解决的是冷启动声量,不是真实需求。 融资价格与二级市场价格的断裂是另一个硬信号。据Bitget新闻和KuCoin 2026年7月20日报道,Bitroot以每枚BRT代币2美元完成非洲社区生态轮融资。而GeckoTerminal 202610月数据显示,BRT/USDT在Uniswap V4(Arbitrum)池的价格约0.45美元,24小时交易量约945.79美元,流动性约1.41万美元。从2美元到0.45美元,跌幅超过七成;更刺眼的是池子深度——约1.41万美元的流动性,连一次正常激励释放都承接不了。原文对此的追问很直接:池子深度能否承接一次正常激励释放?未公开的代币参数,会一次性进入市场,还是分阶段释放?这些问题不回答,任何“生态轮融资”的价格都只是纸面锚点。 质押活动的参数设计同样值得拆开看。据Paragraph上Bitroot官方2026年6月30日发布的《Bitroot Staking Campaign Officially Launched》,锁定期7天、30天、60天、90天对应0.5x、1.3x、2.0x、3.0x乘数,质押系数逐月递减为0.5、0.3、0.1,提前赎回扣减已获算力值30%。这套设计的核心功能不是“激励生态”,而是用时间锁把流动性留在池子里。原文对此的警示非常明确:链上手续费收入加真实业务方付费加新进资金,如果大于等于激励支出这个等式不成立,质押收益就不是节点回报,而是存量筹码的时间债。没有底层造血能力的公链,激励越多,只是把流动性枯竭的那天往后挪。提前赎回扣30%算力值,本质上是在惩罚退出,而不是在奖贡献。 会议曝光与真实合作之间的距离,也被原文点得很透。Bitroot和Solana同台、和腾讯云峰会同场、和Web3Labs、Injective有互动,香港Bitcoin Asia、首尔GWDC、新加坡Token2049连轴转。这些叫曝光,不叫背书。原文连续追问:有没有联合研发?有没有代码级集成?有没有收入分成?有没有主网级合作?答案是公开材料里主要是活动同框与生态交流。Bitroot的战略叙事很会借光,但光不等于电源。一条公链真正的信用,不来自它和谁合影,而来自谁愿意把真实资产和真实用户长期放在它的区块里。对普通用户来说,看到“和Solana同台”就以为技术实力对等,看到“腾讯云峰会”就以为有大厂背书,恰恰是资金盘最擅长的认知嫁接。 把上述事实串起来,Bitroot的风险画像并不复杂:主网未上线,白皮书性能参数与浏览器实时数据相差五个数量级;测试网数据可被任务平台批量制造,外部难以拆解真实交互占比;融资价2美元与二级市场0.45美元之间形成巨大落差,流动性池仅约1.41万美元,24小时交易量不足千美元;质押活动用锁定期乘数和提前赎回扣减30%算力值锁定流动性,收益来源依赖新进资金而非外部收入;会议曝光被包装成作背书,但公开材料中缺乏联合研发、代码级集成、收入分成或主网级合作的证据。这些线索叠加在一起,指向的不是一条“尚未被验证的好公链”,而是一个典型的预期管理型资金盘结构——用技术叙事拉高预期,用测试网数据和会议曝光维持热度,用质押锁仓延缓抛压,最终把退出成本转嫁给最后进场的人。 原文最后引用的方法论值得每个投资者抄下来:公链的验证不在白皮书里,测试网TPS、融资新闻、会议演讲都是必要条件,没有一项是充分条件。一条链的长期价值最终要穿过流动性深度、开发者留存、真实交互量三道滤网。比是否上线更需追问的是:上线后链上跑的是什么?质押收益有没有不依赖新增资金的外部来源?池子深度能否承接一次正常激励释放?未公开的代币参数会一次性进入市场,还是分阶段释放?池子厚度、代码提交频率、社区互动斜率,都是青萍之末。在主网倒计时之外,先看链上发生了什么再判断,比相信一份路线图更需要耐心。本文仅基于原文事实作反诈警示,不构成任何投资建议或项目推荐;据原文披露的信息,Bitroot主网尚未上线,所有性能承诺和质押收益均应视为未经验证的预期而非既成事实。