羽翎交易所FTR:从“只涨不跌”看山寨交易所资金盘终局
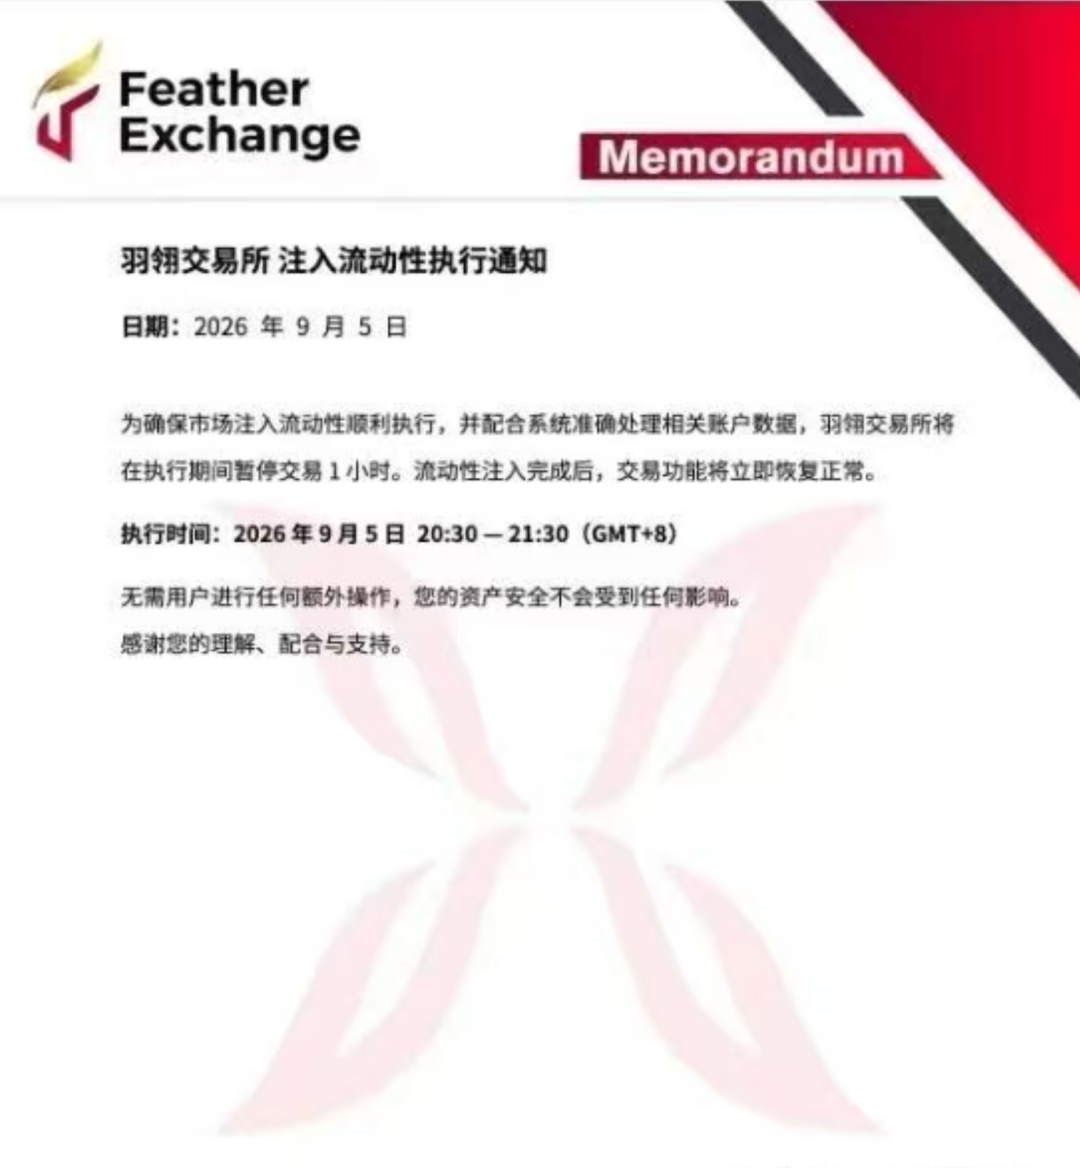
据原文披露,羽翎交易所FTR以“每天最低涨0.02美元”、海外牌照和生态故事吸引入金,再以强制换币、锁仓解冻、提现收费限制退出。原文判断其属于借新还旧式高收益资金盘骗局,叠加山寨交易所提现陷阱,收益与兑付均不可轻信。
“每天最低涨0.02美元”,单看数字并不夸张,可它被包装成一项“只涨不跌”的长期收益承诺,性质就完全不同了。据原文计算,若以1美元作为基价,每日上涨0.02美元,按单利粗算,年涨幅约为730%。推广方对外传播的155%年化收益,则是经过重新包装后的温和口径,并非真实的复利结果。 任何脱离市场波动的单边承诺,都值得首先敲响警钟。比特币一天出现20%回撤并不罕见,真实资产价格由供需、流动性和风险共同决定。羽翎交易所FTR却试图用每天上涨0.02美元的固定叙事消除全部波动,把金融市场中本应承担的风险包装成一种唾手可得的确定性。 据原文披露,用户入金后,资金会被强制兑换为平台代币FTR。推广方围绕这一模式构建了一整套话术,包括阿联酋资方、20余国运营、AI、RWA、公链生态和海外牌照等概念。这些标签强化了项目的科技感与国际形象,却没有回答一个更基础的问题,即平台究竟依靠什么真实现金流支付承诺收益。 比账户数字上涨更危险的,是资金退出路径。原文披露,FTR设置了“锁仓—解冻—对流金—充值解锁”等环节,用户即使账面盈利,也可能先后面对解冻、充值和提现费用。原本一次退出被拆分成多道付费关卡,每完成一步,都可能产生新的成本。这不是正常交易摩擦,而是利用信息差和规则限制扩大损失。 原文进一步拆解称,目前没有可验证的交易手续费、上币收入或生态造血能够支撑这种回报。其资金结构本质上是借新还旧:用新进资金覆盖旧用户的账面盈利,再用不断增长的账户数字维持“只涨不跌”的表象。当新增资金不足以满足赎回需求时,修改规则、限制提现乃至拔网线,就可能成为维持系统的最后手段。 从产品设计角度看,FTR的包装抓住了散户最直接的焦虑。投资者害怕踏空,害怕波动,也看不懂复杂的K线。在这套模式中,不需要判断牛熊,不需要研究宏观,只需要入金、换币,账户数字便会每天增长。平台由此出售的不是有现金流支撑的资产,而是对确定性的幻觉,以及由这份幻觉形成的情绪交易。 这种模式最值得警惕之处,正是它看起来过于完美。真实市场既有上涨,也有下跌;高收益必然伴随风险,流动性也不会永远充足。如果一家交易所真的能够长期保证用户只赚不赔,却无法解释收益来源,那么“稳定”本身就不再是优势,而应成为投资者立即退出的风险信号。 FTR还具有典型的流动性单向阀特征:资金进入时相对容易,想要提现时却可能越来越难。用户往往会在沉没成本影响下继续充值,希望先解锁原有资金,再把此前损失赚回来。然而,原文所列“限制提现、强制换FTR、充值解锁、缴纳解冻或对流金”等步骤,可能把一次损失反复延伸为多次损失。 羽翎并非孤例。原文将聚币作为换壳式平台样本提及。这家曾位居全球交易平台前列、也被大量国内用户熟悉的平台,在六年间经历了六次换壳,先后出现聚币、币蛋、宝币网、新聚币、JuCoin等名称。名称不断变化,却没有改变其流动性错配的底层风险。 换壳能够重新包装界面、币种和推广话术,却无法让旧有债务凭空消失,也不能重置用户信任余额。聚币的更名史说明,山寨交易所往往并非通过透明规则和稳定兑付参与竞争,而是在旧信任被消耗后,换一个名字继续承接流量。羽翎FTR的“只涨不跌”,与这种反复换壳、延续流动性的模式,本质上并无遥远距离。 行业数据也显示出,山寨交易所正面对越来越集中的市场环境。据原文引用CoinGlass 2025年衍生品年度报告,当年加密货币衍生品交易额达到85.7万亿美元,其中币安累计交易额约25.09万亿美元,市场占比29.3%;OKX日均交易额约332亿美元,市场占比12.5%。币安与OKX之外,前五家平台的未平仓合约占比合计超过80%。 与此同时,市场整体交易活跃度也在下降。据原文所列2025年12月行业数据,主流中心化交易所现货交易量环比下降35%,KuCoin、Upbit等平台的单月跌幅接近或超过40%。这意味着山寨交易所试图争夺的流动性池不仅在向头部集中,整体环境也没有足够增量资金支撑大量类似FTR的高收益承诺。 头部平台依靠长期积累的合规投入、运营经验和庞大用户行为数据,形成了较高的信任成本。原文将这种积累概括为十年建设、数以十亿计的合规投入,以及数以亿计用户留下的行为数据。山寨交易所无法用一套海外牌照或生态叙事,在短时间内复制这种信任基础。 不过,头部平台并不等于绝对安全,只是其失信成本更高、受到的市场和监管关注也更多。新入场的山寨交易所则没有信用历史、兑付记录和用户共识。当它们以高收益吸引资金时,本质上更像是在消耗一个已经关闭的信任窗口。原文据此判断,羽翎在2026年的出现,更接近对行业剩余价值的最后变现。 据原文所列2026年10月11日的搜狐报道,相关警示已直接指向“羽翎交易所FTR提不了现,不要继续充值”。结合强制换币、锁仓解冻、对流金和充值解锁等机制,FTR的风险已经不只是代币价格波动,而是本金能否顺利取回。账户里不断增长的数字,如果没有真实资产和现金流支撑,就只是退出风险尚未暴露的账面记录。 识别这类资金盘,可以沿着四条线索判断。第一,看收益是否被描述为只涨不跌或保证盈利;第二,看回报来源能否得到交易收入、上币收入或生态现金流的验证;第三,看入金是否容易而提现是否被层层收费;第四,看平台是否依靠海外牌照、科技概念和宏大叙事代替真实兑付能力。羽翎FTR的运作几乎覆盖了全部危险信号。 十九世纪美国西部的淘金故事中,当最后一拨人涌向干涸的河床时,卖铲子的人往往已经离场,留下的是彼此踩踏的脚印。山寨交易所的“只涨不跌”同样如此:早期投资者看到收益,后来的资金承接账面盈利,而真正被变现的,是 investors 对确定性的信任。 当一家交易所需要依靠每天上涨0.02美元来留住用户时,它经营的已经不是正常